Contextul internaţional în care a fost elaborată actuala prognoza de toamnă continuă să fie complicat şi tensionat în condiţiile persistenţei conflictului dintre Rusia şi Ucraina. Cu toate acestea, trebuie menţionate eforturile de ameliorare a situaţiei din Orientul Mijlociu, dar şi atenuarea efectelor provenite din politica protecţionistă a SUA.
Statele membre ale Uniunii Europene resimt în continuare impactul războiului din Ucraina. Sub efectul sancţiunilor impuse Rusiei, economiile europene au fost afectate de preţurile produselor energetice, dar acestea s-au stabilizat în prima parte a acestui an la un nivel apropiat de cel din anul anterior. Pe de altă parte, Uniunea Europeană se află în plin proces de reconfigurare a arhitecturii de securitate, ceea ce implică costuri bugetare în creștere, conducând la prioritizarea cheltuielilor, precum și la riscuri pentru stabilitatea fiscală.
În schimb, politica tarifară a SUA a avut un impact asupra schimburilor comerciale globale mult mai redus decât se aştepta, în special datorită intensificării importurilor în prima jumătate a anului, dar şi negocierilor bilaterale ale acordurilor comerciale cu SUA. În perioada următoare va avea loc, totuşi, un transfer gradual al acestor tarife în preţurile de consum, întrucât majorarea acestora nu va mai putea fi absorbită de canalele de aprovizionare.
Pe acest fundal, în luna octombrie, Fondul Monetar Internaţional a estimat pentru economia globală o uşoară încetinire a creşterii faţă de anul 2024, ajustând cu 0,2 puncte procentuale proiecţia din luna iulie a acestui an (la 3,2%) şi menţinând-o pe cea pentru 2026 (3,1%). Pentru zona euro se prevede un avans economic prudent (1,2% în 2025 și 1,1% în 2026), aşteptându-se o redresare uşoară a economiei Germaniei după declinul înregistrat în 2023 şi 2024 (până la 0,2% în acest an şi 0,9% în 2026), datorită revenirii consumului privat.
În ultima prognoză publicată în luna decembrie, Organizaţia pentru Cooperare şi Dezvoltare Economică (OCDE) a estimat o dinamică de 3,2% pentru economia mondială în 2025, dar şi o atenuare uşoară în anul următor, urmând să accelereze la 3,2% în 2027. Zona euro va depăşi în 2025 performanţa anului anterior şi va creşte cu 1,4% în 2027.
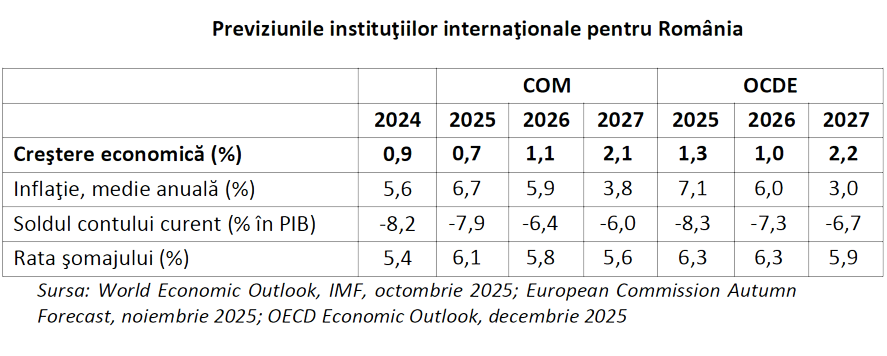
Pentru România, OCDE a prognozat o creştere economică moderată în 2025 și 2026, de 1,3% și respectiv 1,0%, urmată de o revenire până la 2,2% în 2027. Consumul privat se așteaptă să rămână redus şi în prima parte a anului 2026, deoarece încetinirea dinamicii salariilor și măsurile de consolidare fiscală vor afecta veniturile reale disponibile. Investițiile vor impulsiona economia, odată cu accelerarea proiectelor finanțate prin fonduri europene, iar exporturile își vor reveni treptat.
De asemenea, Comisia Europeană estima în luna noiembrie pentru România un avans modest de 0,7% în 2025 și 1,1% în 2026, întrucât consolidarea fiscală va reduce consumul public şi privat, afectat şi de inflaţia ridicată din prima jumătate a anului viitor. Economia va continua, totuşi, să avanseze datorită redresării treptate a investițiilor private, accelerării cheltuielilor finanțate prin PNRR și îmbunătățirii exporturilor nete, având o contribuţie pozitivă în 2026. Începând din anul 2027, se preconizează că ritmul de creștere reală a PIB va depăși 2%, pe măsură ce consolidarea fiscală se va relaxa. Se aşteaptă ca tensiunile pe piața muncii să se tempereze, iar încetinirea consumului privat, combinată cu reziliența exporturilor, să reducă treptat deficitul extern ridicat.
Riscurile la adresa prognozei sunt predominant negative şi provin, în principal, din intensificarea tensiunilor geopolitice, incertitudinea politică şi fragmentarea globală. De asemenea, perspectiva unor noi schimbări în politica comercială globală rămâne îngrijorătoare. Investiţiile ar putea fi afectate şi de ritmul lent al reformelor structurale şi de întârzierile în absorbția fondurilor UE. Presiunile asupra preţurilor, întreţinute de perturbări ale lanţurilor globale de aprovizionare şi de evenimente meteorologice nefavorabile, pot ridica şi mai mult nivelul inflaţiei. Riscurile pozitive pot decurge din posibile reduceri ale tarifelor în urma unor noi runde de negocieri cu SUA, din accelerarea reformelor şi introducerea inteligenţei artificiale pe scară largă – cu efect asupra productivităţii, toate acestea impulsionând creşterea pe termen mediu.